Por Marcelo Berloffa¹
Duas empresas do mesmo setor podem sentir impactos
completamente diferentes. Por isso, não decisões olhando apenas
para manchetes. Consulte o seu contador.
A divulgação de uma nova estimativa para a alíquota padrão do futuro IVA brasileiro voltou a
colocar a Reforma Tributária no centro das discussões empresariais.
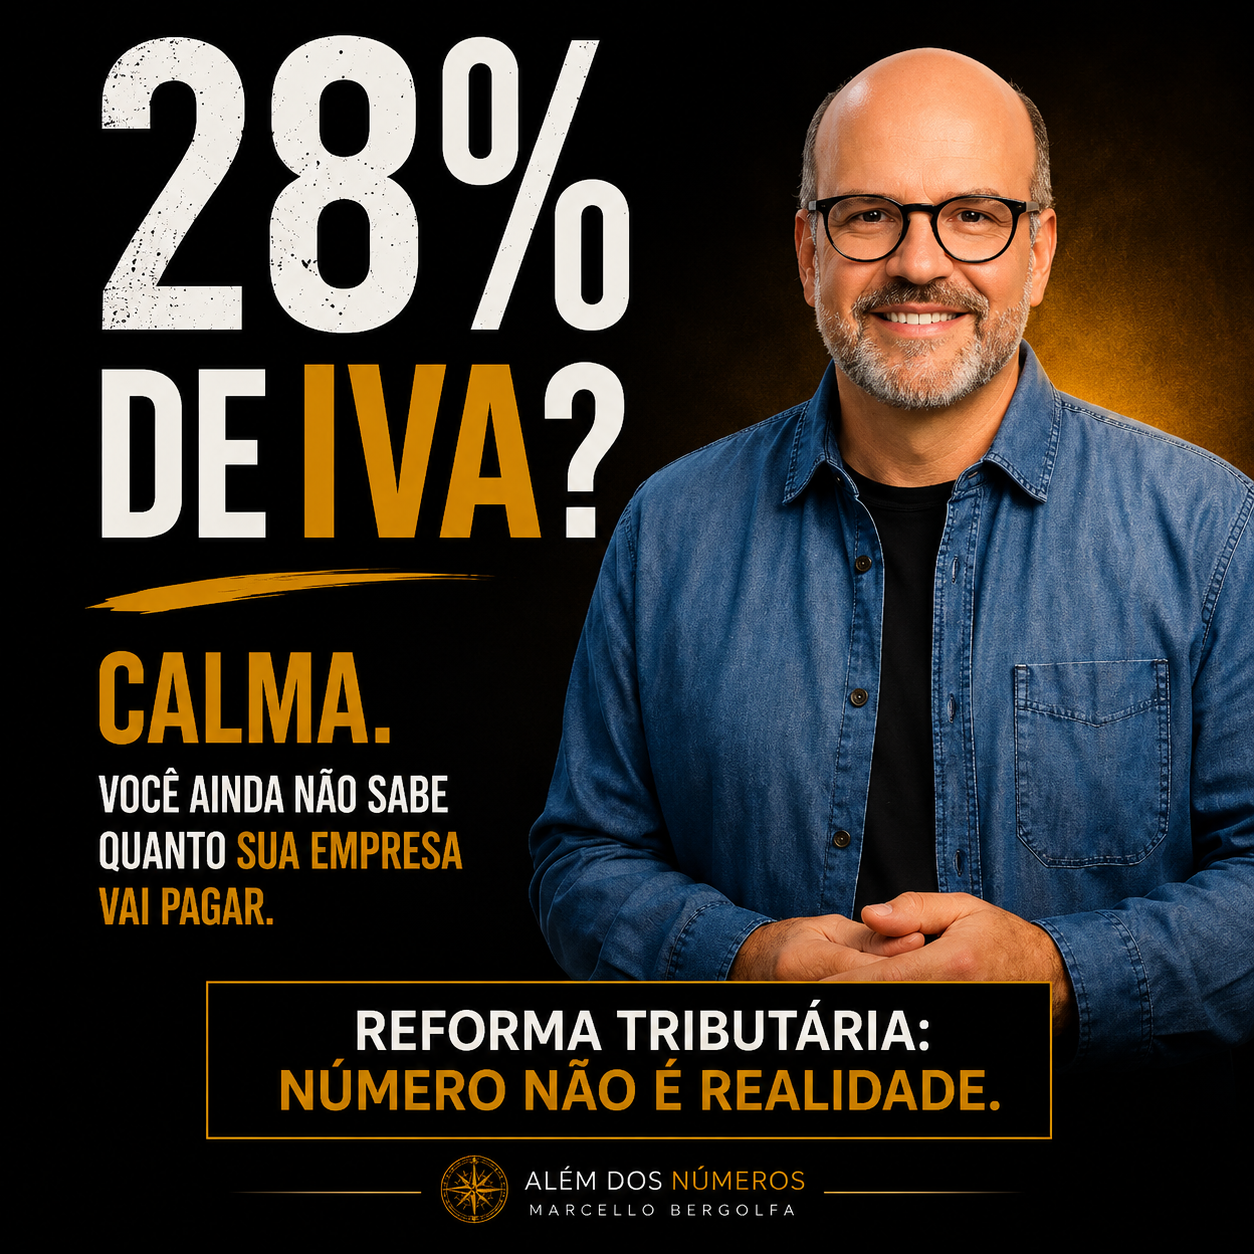
O percentual de aproximadamente 28% chama atenção. Mas, antes de transformar esse
número em aumento de preços, revisão de contratos ou mudança na estratégia empresarial, é
preciso compreender o que ele efetivamente representa.
A recente divulgação de 18,7% para o IBS, corresponde a um cálculo metodológico utilizado
no processo de transição e não significa que essa seja a alíquota definitiva que será aplicada
indistintamente às empresas. A estimativa de aproximadamente 28% considera a combinação
entre IBS e CBS na alíquota padrão. Essa distinção é fundamental.
A Reforma Tributária foi desenhada para funcionar por meio de uma transição gradual, com
diferentes regras, regimes e tratamentos tributários. As alíquotas de referência serão
construídas ao longo desse processo, e a legislação prevê mecanismos próprios para sua
definição e revisão. Por isso, uma mesma alíquota não significa necessariamente o mesmo
impacto para todas as empresas.
O efeito econômico dependerá de fatores como atividade, estrutura de custos, formação de
preços, possibilidade de aproveitamento de créditos, perfil dos fornecedores e características
da operação. É justamente nesse ponto que o empresário precisa mudar a pergunta.
Em vez de perguntar apenas “qual será a alíquota?”, deveria perguntar: “O que essa mudança
significa para o meu negócio?”
Essa resposta não estará em uma manchete. Estará nos números da própria empresa. E a
urgência já deixou de ser apenas uma discussão sobre o futuro. A transição começou a
produzir efeitos operacionais: em 2026, os documentos fiscais passaram a incorporar os
campos relacionados ao IBS e à CBS, dentro da fase de implementação do novo sistema.
Nesse cenário, o papel do contador também ganha uma dimensão ainda mais estratégica.
Não basta acompanhar a legislação. É preciso interpretar, filtrar o excesso de informação e
transformar mudanças tributárias em informação útil para a tomada de decisão. 28% é um
número.
O verdadeiro desafio é descobrir quanto a Reforma Tributária representará para cada
empresa. E essa resposta não pode ser dada pelo susto. Precisa ser dada pelos números.
¹Marcelo Viaro Berloffa é mestre em contabilidade, empresário contábil, conselheiro eleito no CRC-SP e membro
da Academia Pedreirense de Letras – Cadeira nº 18 – Patrono: Henrique Bonaldo.